Жеке тұлғалардың банкроттығы: қарыз қыспағынан шығудың заңды жолы
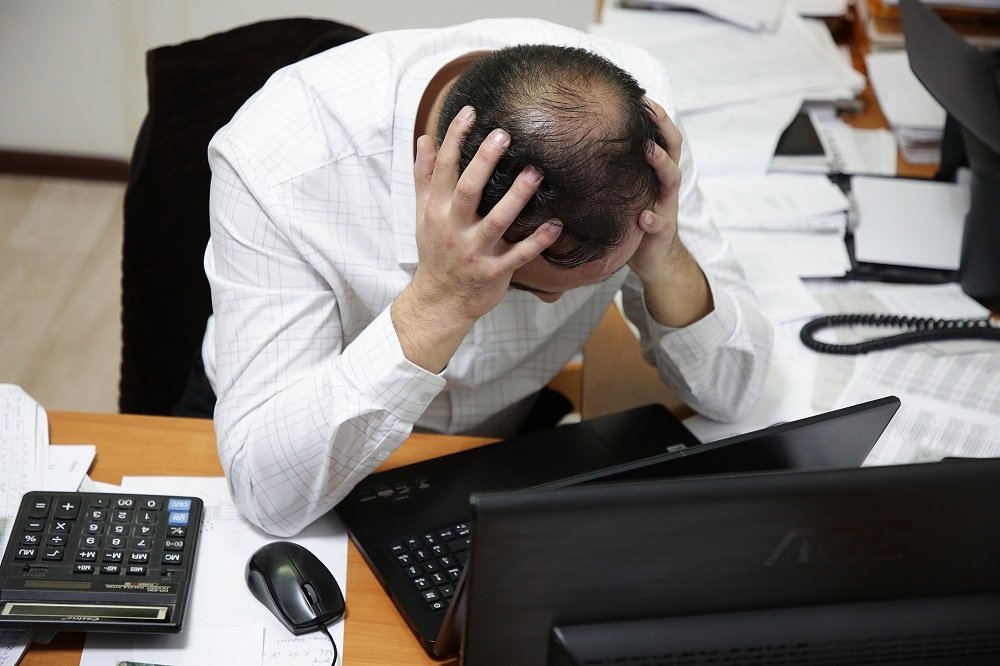 Несие алғанда есептен тыс қарызға батып, төлей алмай қалған азаматтар аз емес. Мұндай жағдайға арналған құқықтық тетік бар. «Қазақстан Республикасы азаматтарының төлем қабілеттілігін қалпына келтіру және банкроттығы туралы» Заңмен ұсынылатын рәсімдердің өзектілігі төмендеген жоқ. Заң 2023 жылғы 3 наурыздан бастап қолданыста және үш рәсімді көздейді: соттан тыс банкроттық, сот банкроттығы және төлем қабілеттілігін қалпына келтіру.
Соттан тыс банкроттық
Бұл ең сұранысқа ие рәсім. Ол банктер, микроқаржы ұйымдары және коллекторлық агенттіктер алдындағы қарыздардан құтылуға мүмкіндік береді. Ол үшін мынадай шарттар орындалуы тиіс: борыш сомасы 1600 АЕК-тен аспауы, қарыз 12 ай және одан көп уақыт өтелмеген болуы, борышкердің меншікті мүлкі (ортақ меншіктегі мүлікті қоса) болмауы және мерзімі өткен борышты реттеу рәсімінен өтуі қажет. 2026 жылғы АЕК мөлшерімен бұл шамамен 5,9 млн теңгеге тең. Өтініш электрондық үкімет арқылы беріледі.
Сот банкроттығы және төлем қабілеттілігін қалпына келтіру
Қарыз көлемі жоғары болса немесе азаматтың мүлкі болса, іс сот арқылы шешіледі. Сот банкроттығында мүлік сатылып, қарыз өтеледі. Қалпына келтіру рәсімінде азамат банкрот танылмайды, қарызды бөліп төлеу жоспары жасалады.
Салдарын ескеріңіз
Банкроттық қарыздан құтылудың соңғы шарасы. Одан кейін несие алу бірнеше жыл қиындайды, ал 7 жыл ішінде қайта банкрот болуға болмайды. Рәсімді бастамас бұрын құқықтық және қаржылық салдарын мұқият бағалаған жөн.
Қарыздың алдын алған дұрыс: несиені табысқа қарай алыңыз, төлем кестесін қадағалаңыз, қиындық туа бастағанда банкке қайта құрылымдау туралы бұрынырақ өтініш беріңіз.
Сурет: Нұрболат НҰРЖАУБАЙ
Сырдария ауданы бойынша мемлекеттік кірістер басқармасы